CBAM : une première semaine sous haute tension
Période : 1er au 7 janvier 2026
Le CBAM est entré en application le 1er janvier 2026. Dès sa première semaine opérationnelle, le mécanisme d’ajustement carbone aux frontières révèle une ampleur inédite, suscitant de fortes inquiétudes pour les acteurs de la filière acier.
Entre volumes massifs de déclarations, pression administrative accrue et interrogations sur la compétitivité, ce démarrage rapide interroge déjà l’ensemble du secteur sidérurgique européen.
CBAM : un volume de déclarations inédit dès la première semaine
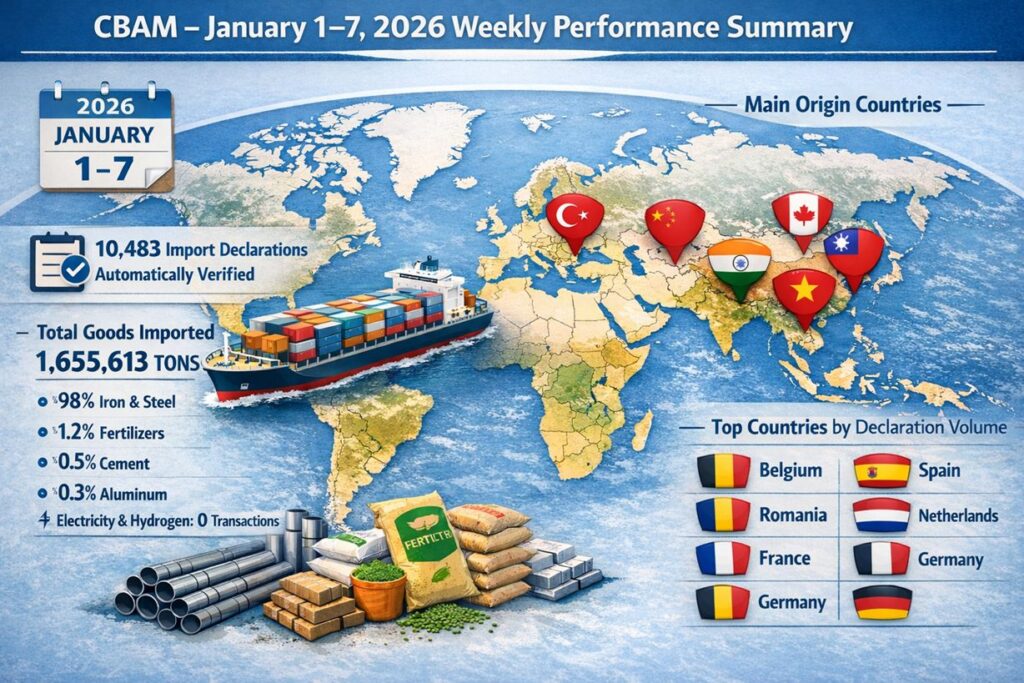
En seulement sept jours, 10 483 déclarations d’importation ont été enregistrées et vérifiées automatiquement. Elles couvrent 1,65 million de tonnes de marchandises soumises au CBAM.
Ce démarrage massif confirme que le mécanisme est immédiatement opérationnel. Ainsi, le CBAM s’impose dès à présent comme un facteur structurant des flux commerciaux européens.
L’acier, ultra-majoritaire et directement exposé au CBAM
Sans réelle surprise, mais non sans conséquences, le fer et l’acier représentent 98 % des volumes déclarés, soit environ 1,62 million de tonnes en une semaine.
Pour les professionnels du secteur, ce chiffre est loin d’être anodin. En effet :
il révèle l’ampleur immédiate des flux concernés ;
il confirme que l’acier constitue la première variable d’ajustement du CBAM ;
il soulève des enjeux majeurs de compétitivité, de coûts et de lisibilité réglementaire.
Dès lors, l’acier apparaît comme le secteur test de la mise en œuvre concrète du CBAM.
Des flux mondiaux toujours concentrés sur quelques pays clés
Les principales origines des produits soumis au CBAM restent concentrées sur un nombre limité de pays : Turquie, Chine, Inde, Canada, Taïwan et Vietnam.
Ces pays jouent un rôle central dans l’approvisionnement européen en acier. Par conséquent, cette concentration laisse craindre des tensions sur les prix, des reconfigurations rapides des chaînes d’approvisionnement et, potentiellement, des déséquilibres concurrentiels à court et moyen terme.
Une pression immédiate sur les principaux hubs européens
La Belgique, l’Espagne, la Roumanie, les Pays-Bas, la France et l’Allemagne concentrent les volumes de déclarations CBAM les plus élevés.
Ces pays, au cœur de la logistique et de la transformation de l’acier en Europe, deviennent mécaniquement les premiers exposés aux impacts économiques et administratifs du mécanisme.
Dans ce contexte, les opérateurs implantés dans ces hubs font face à une double pression : opérationnelle et réglementaire.
Une complexité administrative qui s’ajoute à la pression économique
La Commission européenne rappelle que les opérateurs n’ayant pas encore obtenu leur autorisation CBAM doivent impérativement le faire via le CBAM Registry System.
Sur le terrain, cette exigence se traduit concrètement par :
des processus encore mal maîtrisés ;
une charge administrative supplémentaire ;
une incertitude persistante pour les importateurs, négociants et transformateurs d’acier.
Ainsi, le CBAM acier ne se limite pas à un enjeu environnemental. Il devient également un défi organisationnel majeur pour la filière.
CBAM acier : une question centrale pour la compétitivité européenne
Si l’objectif climatique du CBAM est largement partagé, sa mise en œuvre actuelle soulève de sérieuses interrogations pour la filière acier.
Les professionnels s’inquiètent notamment :
de la compétitivité de l’acier européen ;
de la capacité d’adaptation des PME ;
des risques de distorsions de concurrence ;
de l’impact réel du mécanisme sur la décarbonation mondiale.
En conclusion, le secteur de l’acier attend désormais davantage de clarté, de stabilité et d’accompagnement. Sans ces conditions, la transition climatique risque de se transformer en choc brutal pour une industrie déjà sous forte pression.