En 2026, le marché de l’acier européen entre dans une nouvelle ère. Contrairement aux cycles habituels dictés par l’offre et la demande, les évolutions à venir ne sont pas d’origine économique mais réglementaire. Elles résultent directement de décisions prises au niveau européen, avec des conséquences immédiates et durables pour l’ensemble des acteurs de la chaîne.
Une première étape déjà en place : le MACF
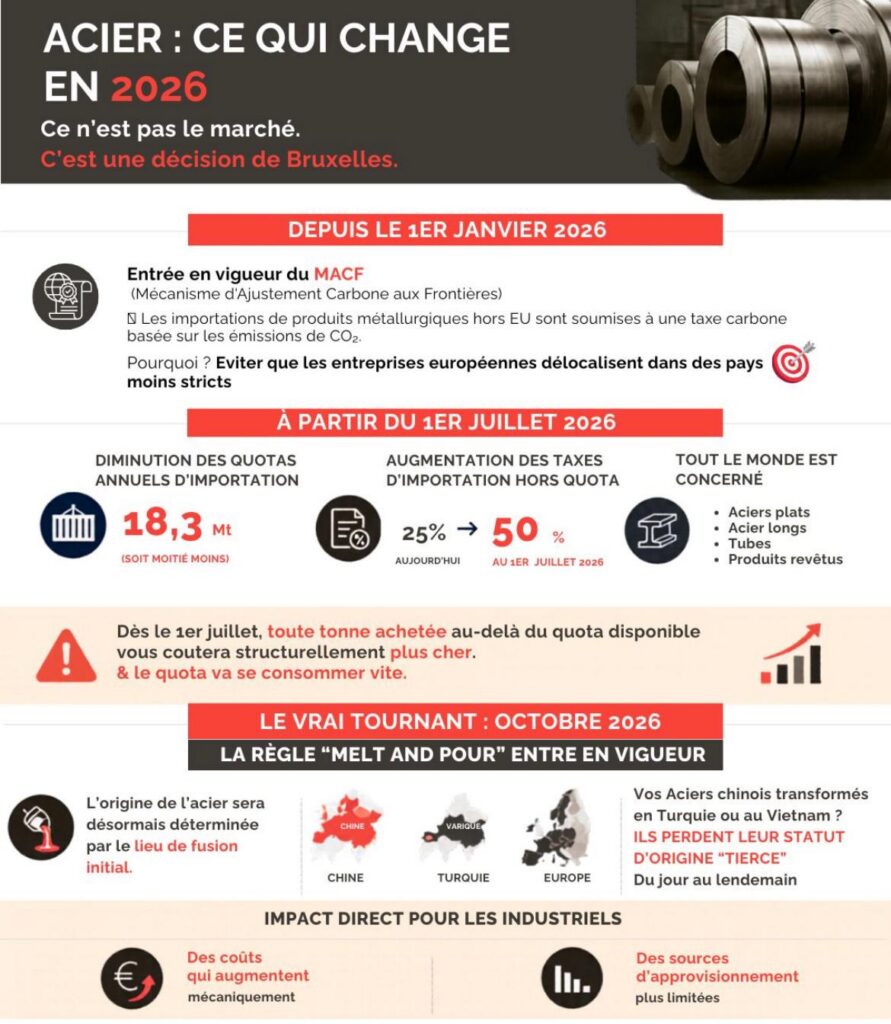
Depuis le 1er janvier 2026, le MACF (Mécanisme d’Ajustement Carbone aux Frontières) est entré en vigueur. Concrètement, les importations de produits sidérurgiques en provenance de pays hors Union Européenne sont désormais soumises à une taxe carbone, calculée sur la base des émissions de CO₂.
L’objectif est de rééquilibrer la concurrence et éviter les délocalisations vers des zones où les contraintes environnementales sont moins strictes.
D’une part pour les acheteurs, cela signifie déjà une nouvelle variable à intégrer dans les coûts d’importation. Et d’autres part, pour les fournisseurs hors UE, cela impose une transparence accrue sur l’empreinte carbone des produits.
1er juillet 2026 : un durcissement majeur du cadre
À partir de l’été 2026, le dispositif se renforce fortement avec deux évolutions clés.
La première évolution concernera la baisse drastique des quotas d’importation, puisque les quotas annuels passeront à 18,3 millions de tonnes, soit une réduction significative.
En conséquences, les volumes disponibles sous quota seront plus rapidement consommés et l’accès à ces quotas deviendra plus stratégique
La deuxième évolution concernera l’explosion des droits hors quota, puisque les taxes sur les volumes importés au-delà des quotas passeront de 25 % à 50 %.
En conséquence directe, toute tonne achetée hors quota coûtera structurellement plus cher. Et le facteur temps deviendra critique, anticiper ses approvisionnements sera essentiel.
Tous les segments sont concernés : aciers plats, longs, tubes et produits revêtus.
Octobre 2026 : le véritable tournant avec la règle “Melt and Pour”
Le changement le plus structurant interviendra en octobre 2026 avec l’entrée en vigueur de la règle dite du “melt and pour”.
Désormais, l’origine de l’acier sera déterminée par le lieu de fusion initiale, et non plus par le lieu de transformation.
Ainsi, un acier produit en Chine puis transformé en Turquie ou au Vietnam sera toujours considéré comme d’origine chinoise Il perdra donc son statut de produit “tiers” permettant d’éviter certaines mesures
Cette règle met fin aux stratégies de contournement via des transformations intermédiaires. Elle rebat complètement les cartes des flux commerciaux internationaux.
Quels impacts pour les industriels ?
Ces évolutions vont mécaniquement entraîner :
Une hausse des coûts
Entre la taxe carbone, la raréfaction des quotas et l’augmentation des droits, les prix d’achat vont subir une pression haussière durable.
Une reconfiguration des flux d’approvisionnement
Certaines origines deviendront moins compétitives, voire non viables.
Les entreprises devront :
– diversifier leurs sources
– sécuriser leurs volumes en amont
– privilégier des partenaires fiables et transparents
Une complexification des achats
La dimension réglementaire devient centrale :
– traçabilité des produits
– anticipation des quotas
– compréhension des origines réelles
Notre lecture du marché
Nous entrons dans un marché plus contraint, plus stratégique et moins opportuniste.
Le rôle des acteurs du trading évolue également : il ne s’agit plus seulement d’acheter et vendre, mais de :
– sécuriser les flux
– anticiper les évolutions réglementaires
– accompagner clients et fournisseurs dans leurs choix
En conclusion, 2026 marque un tournant réglementaire majeur pour l’acier en Europe. Les coûts d’importation vont augmenter de manière structurelle. Les stratégies d’approvisionnement doivent être repensées dès maintenant. Et pour finir, la traçabilité et l’origine réelle des produits deviennent des éléments clés