CBAM : un choc pour l’industrie de l’acier
Depuis le 1er janvier 2026, le CBAM est entré en phase opérationnelle. Dans le même temps, le prix du carbone en Europe a atteint 92 € la tonne, soit une hausse de 12 % depuis le 3 décembre.
Pour la filière acier, cette évolution n’est pas un simple indicateur de marché. Elle marque un changement profond du cadre économique, avec des impacts immédiats sur les coûts, la compétitivité et les chaînes d’approvisionnement.
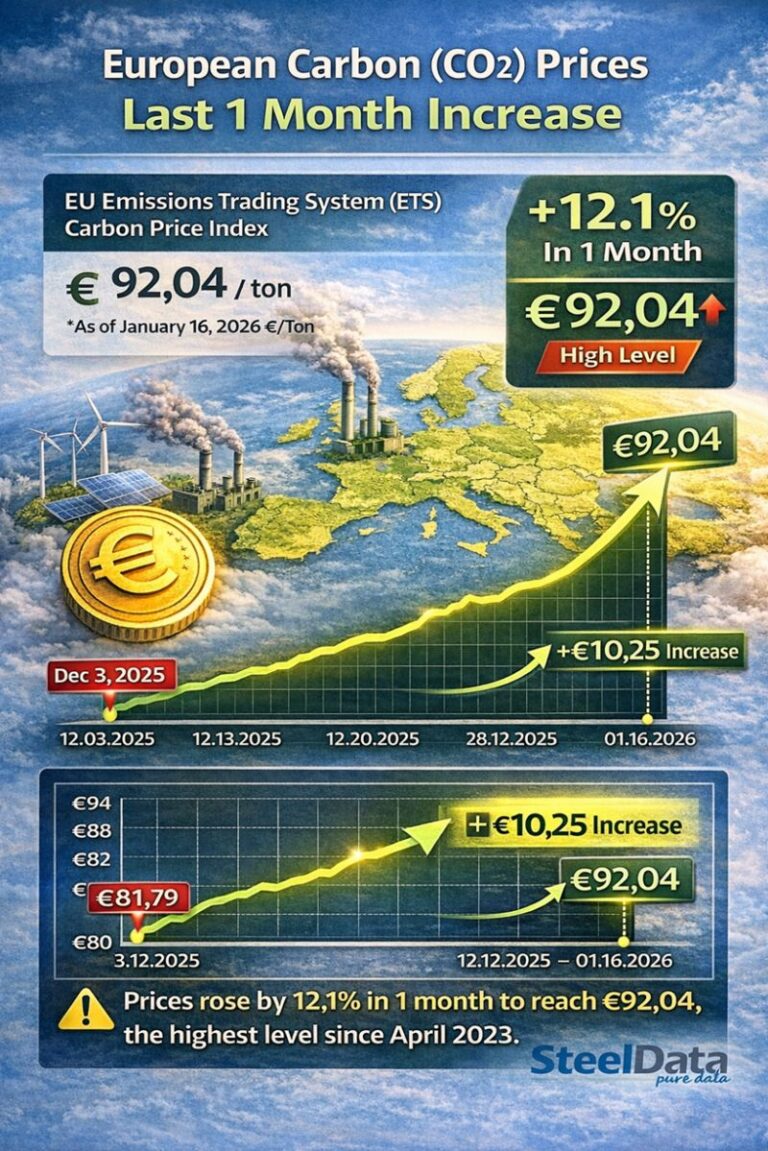
Une hausse rapide du prix du carbone, mais structurelle
La progression observée entre décembre et janvier résulte de plusieurs facteurs convergents liés à la politique climatique européenne.
Le CBAM rend le coût du carbone immédiat et tangible
Avec l’entrée en vigueur du CBAM, le carbone devient un coût réel, intégré aux flux commerciaux. Ainsi, il influence directement les décisions d’importation, de sourcing et de pricing. La demande de quotas carbone (EU ETS) augmente dans un marché dont le volume est plafonné.
Une offre de quotas volontairement réduite
Le système ETS repose sur la réduction progressive des quotas disponibles. En 2026 :
Le plafond global diminue
Certaines allocations gratuites sont progressivement supprimées
La rareté devient structurelle
Par conséquent, les prix sont mécaniquement sous tension.
Une demande industrielle et énergétique soutenue
Malgré un contexte incertain, la demande en quotas carbone reste élevée. L’acier demeure l’un des secteurs les plus exposés. En effet, plusieurs acteurs ont sécurisé ou relancé leur production, maintenant la pression sur les quotas.
Un marché du carbone influencé par les anticipations financières
Le CBAM envoie un signal fort aux investisseurs. Les anticipations haussières renforcent les achats de quotas et augmentent la volatilité à court terme.
Pourquoi le secteur de l’acier est en première ligne
L’acier devient le principal vecteur de transmission du prix du carbone. Le secteur cumule plusieurs vulnérabilités :
Volumes importés très élevés
Forte intensité carbone
Marges souvent contraintes
Dépendance à des fournisseurs hors UE
Dès lors, la hausse du prix ETS combinée au CBAM crée un effet ciseau sur les coûts et la compétitivité.
Une transition climatique qui pose la question de son rythme
Si l’objectif climatique est partagé, la mise en œuvre du CBAM soulève des inquiétudes :
Visibilité limitée à moyen terme
Complexité administrative croissante
Risques de distorsions de concurrence
Capacité d’adaptation limitée pour certaines entreprises
En conclusion, la hausse du prix du carbone confirme que le CO₂ est désormais un facteur économique central pour l’industrie de l’acier. Le CBAM s’impose comme un enjeu mondial pour les chaînes d’approvisionnement. Pour réussir la transition, le secteur appelle à plus de stabilité, lisibilité et accompagnement.